
Et si la prochaine crise de l’IA ne naissait ni d’un échec technologique ni d’une pénurie de clients, mais d’une avidité qui achète l’avenir plus vite que le monde physique et politique ne peut le livrer ?
L’introduction en Bourse d’Anthropic, créateur de Claude, pourrait bien révéler les contradictions du modèle économique de l’IA, du moins dans sa version américaine. Car les technologies, elles, semblent tenir leurs promesses : le prospectus affiche des revenus semestriels multipliés par quatorze et un bénéfice d’exploitation au deuxième trimestre. Le problème est ailleurs. Les marchés valorisent déjà une croissance dont les conditions matérielles restent, pour l’essentiel, à construire.
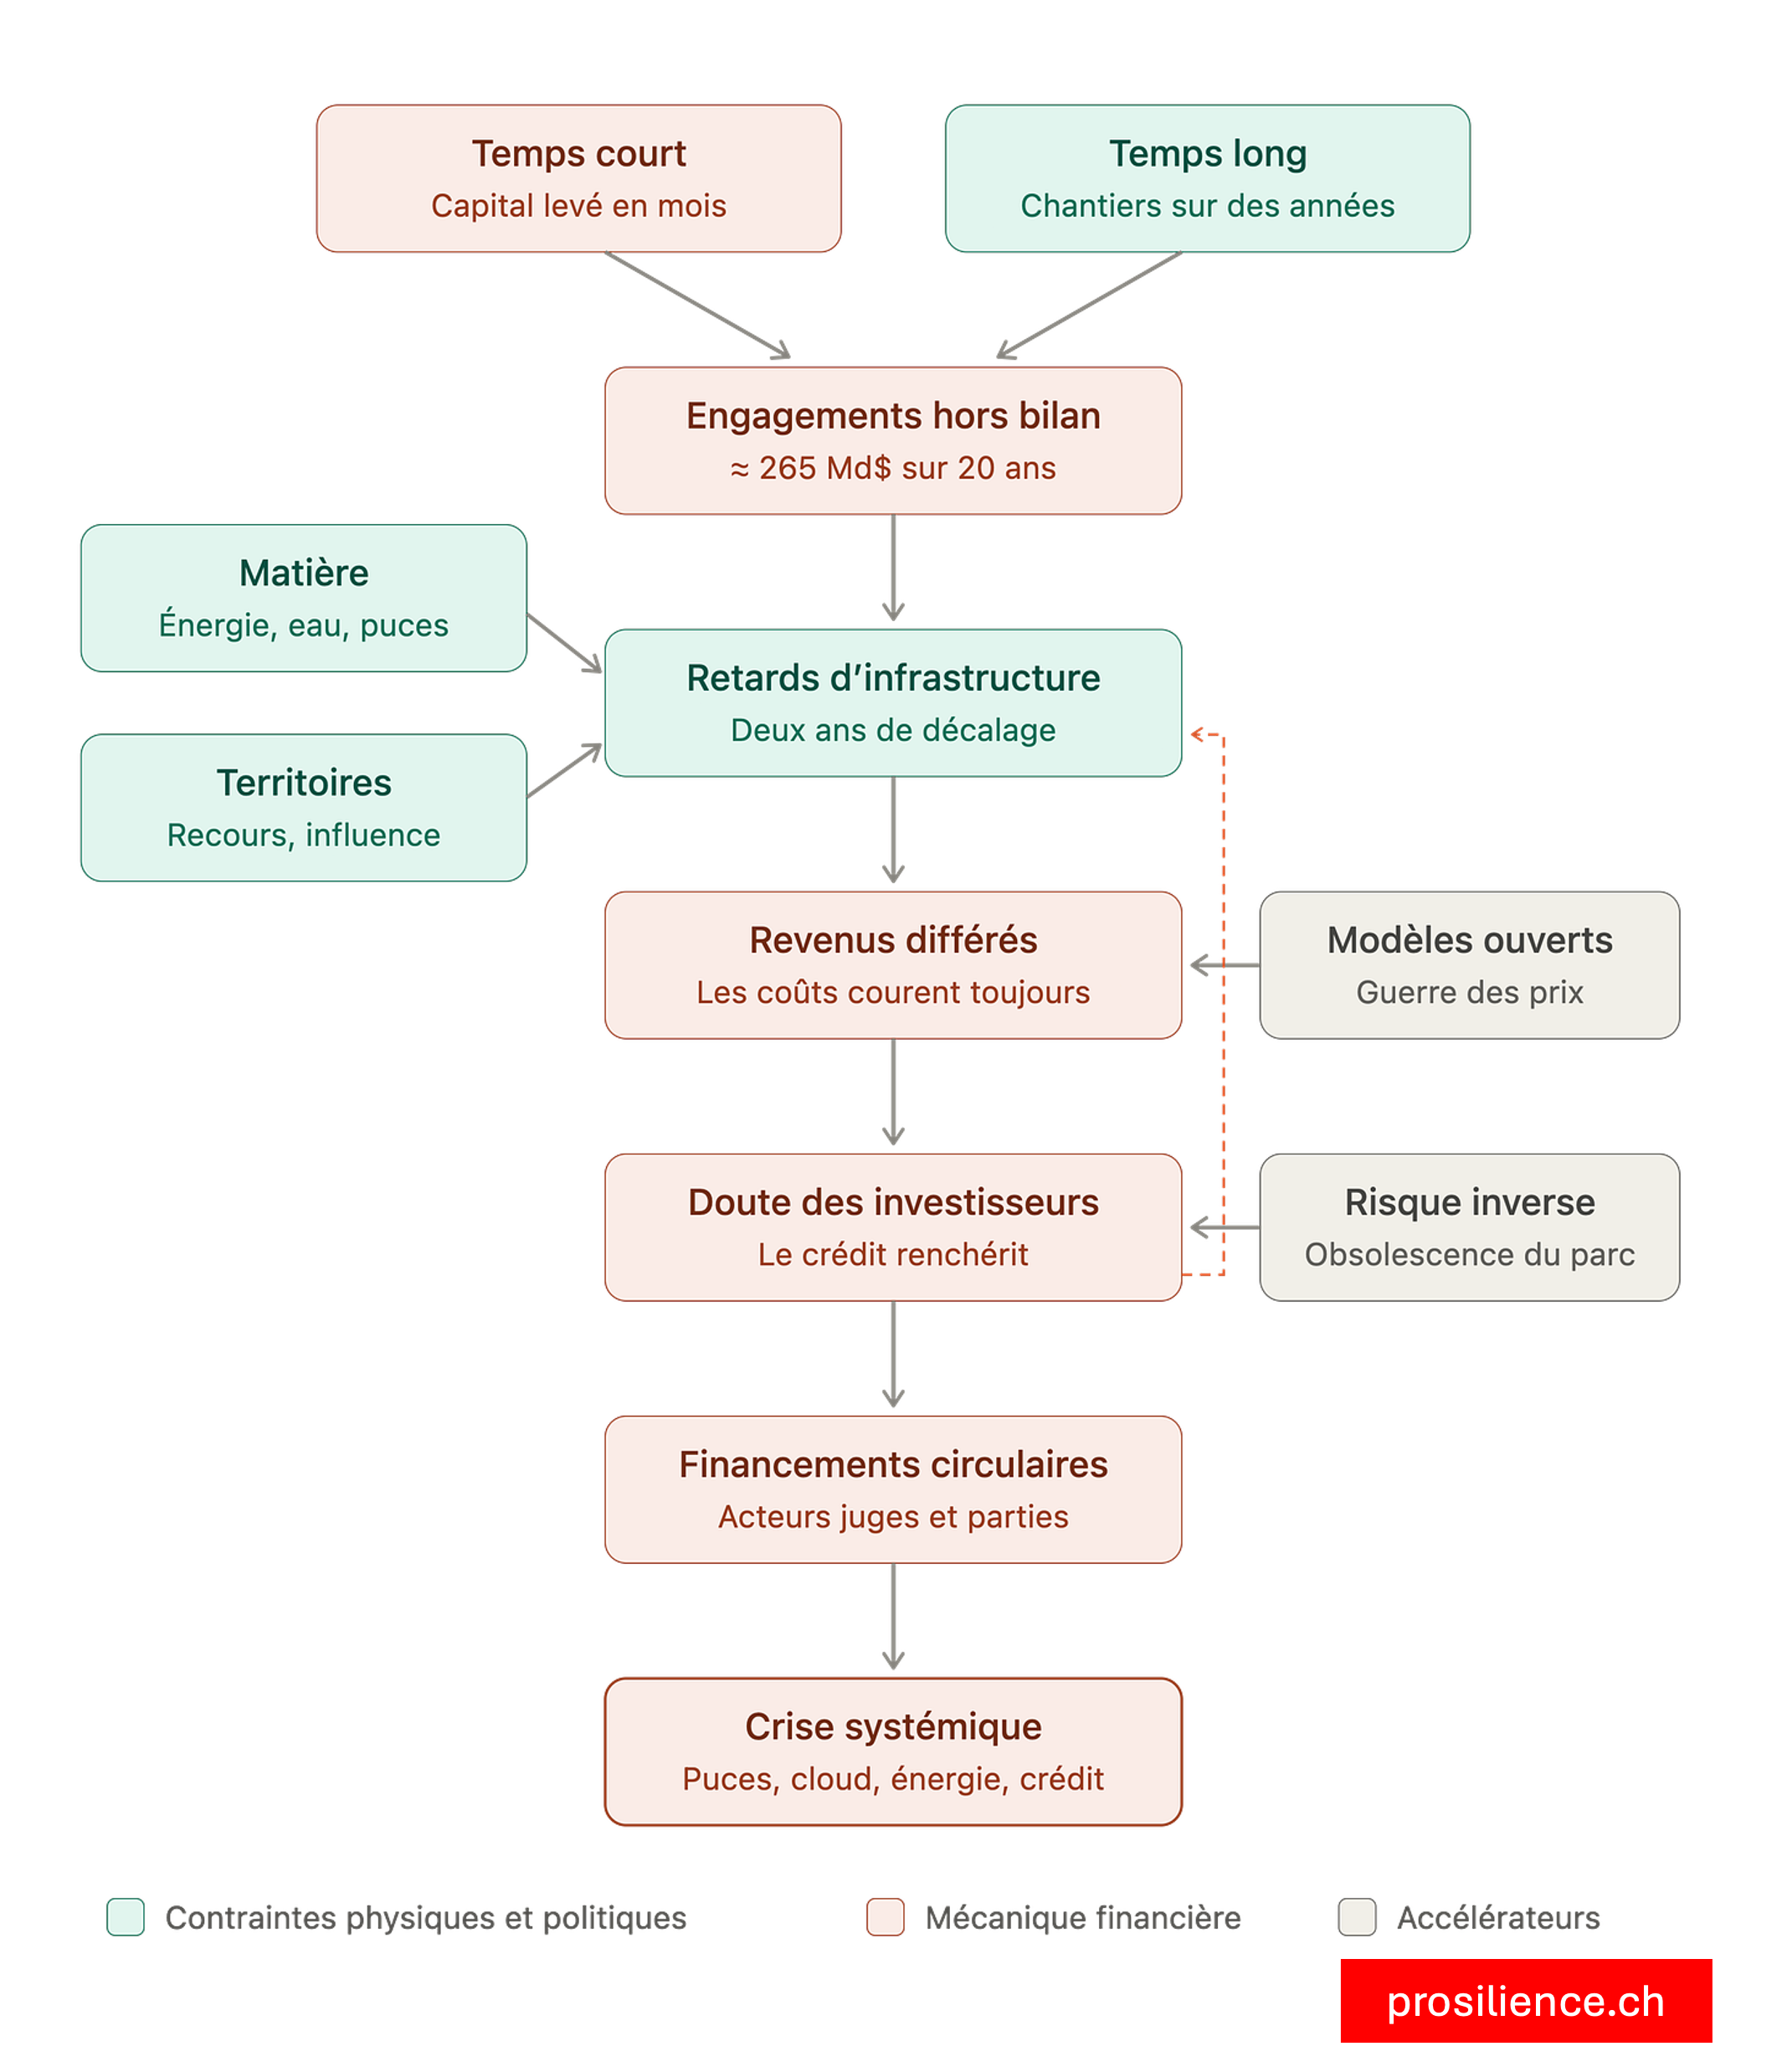
La finance compte en trimestres. L’industrie se construit en années.
Quelques mois suffisent pour lever des dizaines de milliards de dollars ; il en faut bien davantage pour bâtir des centres de données, fabriquer des puces, obtenir des permis, installer des transformateurs et raccorder les installations aux réseaux électriques. L’argent, si abondant soit-il, ne raccourcit pas mécaniquement ces délais. On peut accélérer une levée de fonds. Beaucoup moins facilement la livraison d’un mégawatt.
C’est dans cet écart entre le temps court de la valorisation et le temps long de la matérialisation que pourrait naître l’Anthroflop1.
Le mécanisme tourne en boucle.
Pour croître, il faut des capacités ; pour financer ces capacités, il faut croître, et assez vite pour justifier les valorisations qui permettront de lever les capitaux suivants. Le prospectus déposé le 26 octobre chiffre à quelque 265 milliards de dollars les engagements fixes ou minimaux d’Anthropic, étalés sur des durées allant jusqu’à vingt ans et consacrés pour l’essentiel au calcul et aux infrastructures, sans compter d’autres accords dépourvus de plancher. Des montants vertigineux, qui n’ont été ni dépensés ni entièrement financés et qui anticipent des revenus restant à encaisser.
Que les infrastructures accusent deux ans de retard, et la mécanique s’enraye. Les revenus attendus glissent, les coûts continuent de courir, les investisseurs commencent à douter. Le crédit renchérit, retarde de nouveaux chantiers et aggrave précisément le mal qu’il prétend sanctionner. Le cercle vertueux promis par les marchés devient vicieux.
L’ironie serait alors considérable : l’IA continuerait de progresser, ses usages de se multiplier, tandis que les entreprises qui la développent traverseraient une crise financière majeure.
Face aux contraintes énergétiques, les géants du secteur cherchent désormais à sécuriser eux-mêmes leur approvisionnement. Anthropic adosse plusieurs de ses futurs sites à une production électrique au gaz installée sur place et vient de consacrer quelque 3,4 milliards de dollars à l’achat de générateurs. Les grands fournisseurs de cloud multiplient, de leur côté, les contrats à long terme avec des producteurs d’électricité, nucléaires compris. Maîtriser les algorithmes ne suffit plus. Il faut aussi contrôler, ou du moins garantir, les ressources qui les font tourner. Soit.
Après les centrales, les lacs ?
La boutade pointe une question sérieuse : celle de l’eau nécessaire au refroidissement de certaines installations. Les besoins varient considérablement selon les technologies, mais les tensions locales autour des prélèvements hydriques et des factures d’électricité se multiplient. Aux délais industriels s’ajoutent l’hostilité des territoires, les recours administratifs et les arbitrages entre les besoins des habitants et les ambitions des opérateurs. Car les populations ne sont pas nécessairement disposées à voir leurs ressources mobilisées au rythme des promesses de Wall Street.
La géopolitique s’en mêle également. En juin 2026, OpenAI a documenté une opération d’influence probablement d’origine chinoise visant, sous de fausses identités américaines, à attiser les critiques contre les centres de données et leurs effets sur les factures d’électricité. Rien ne permet d’en conclure que les contestations locales seraient artificielles ou téléguidées : le débat existait, l’opération s’y est greffée. Mais leur instrumentalisation pourrait compliquer davantage encore des chantiers déjà confrontés à de multiples obstacles.
Comme si ces contraintes financières, industrielles, énergétiques, hydriques et politiques ne suffisaient pas, un autre accélérateur menace : la concurrence des modèles chinois à poids ouverts, souvent beaucoup moins coûteux.
Le Temps relevait le 7 novembre leur progression et, selon Mozilla, sept des dix modèles les plus utilisés en août sur la plateforme OpenRouter étaient chinois et ouverts. Une plateforme ne représente pas l’ensemble du marché, certes. Mais la tendance annonce une possible guerre des prix.
Le scénario Anthroflop prend alors une autre dimension : des infrastructures américaines toujours plus coûteuses à construire pour produire des services dont la valeur marchande pourrait fondre avant même leur mise en exploitation.
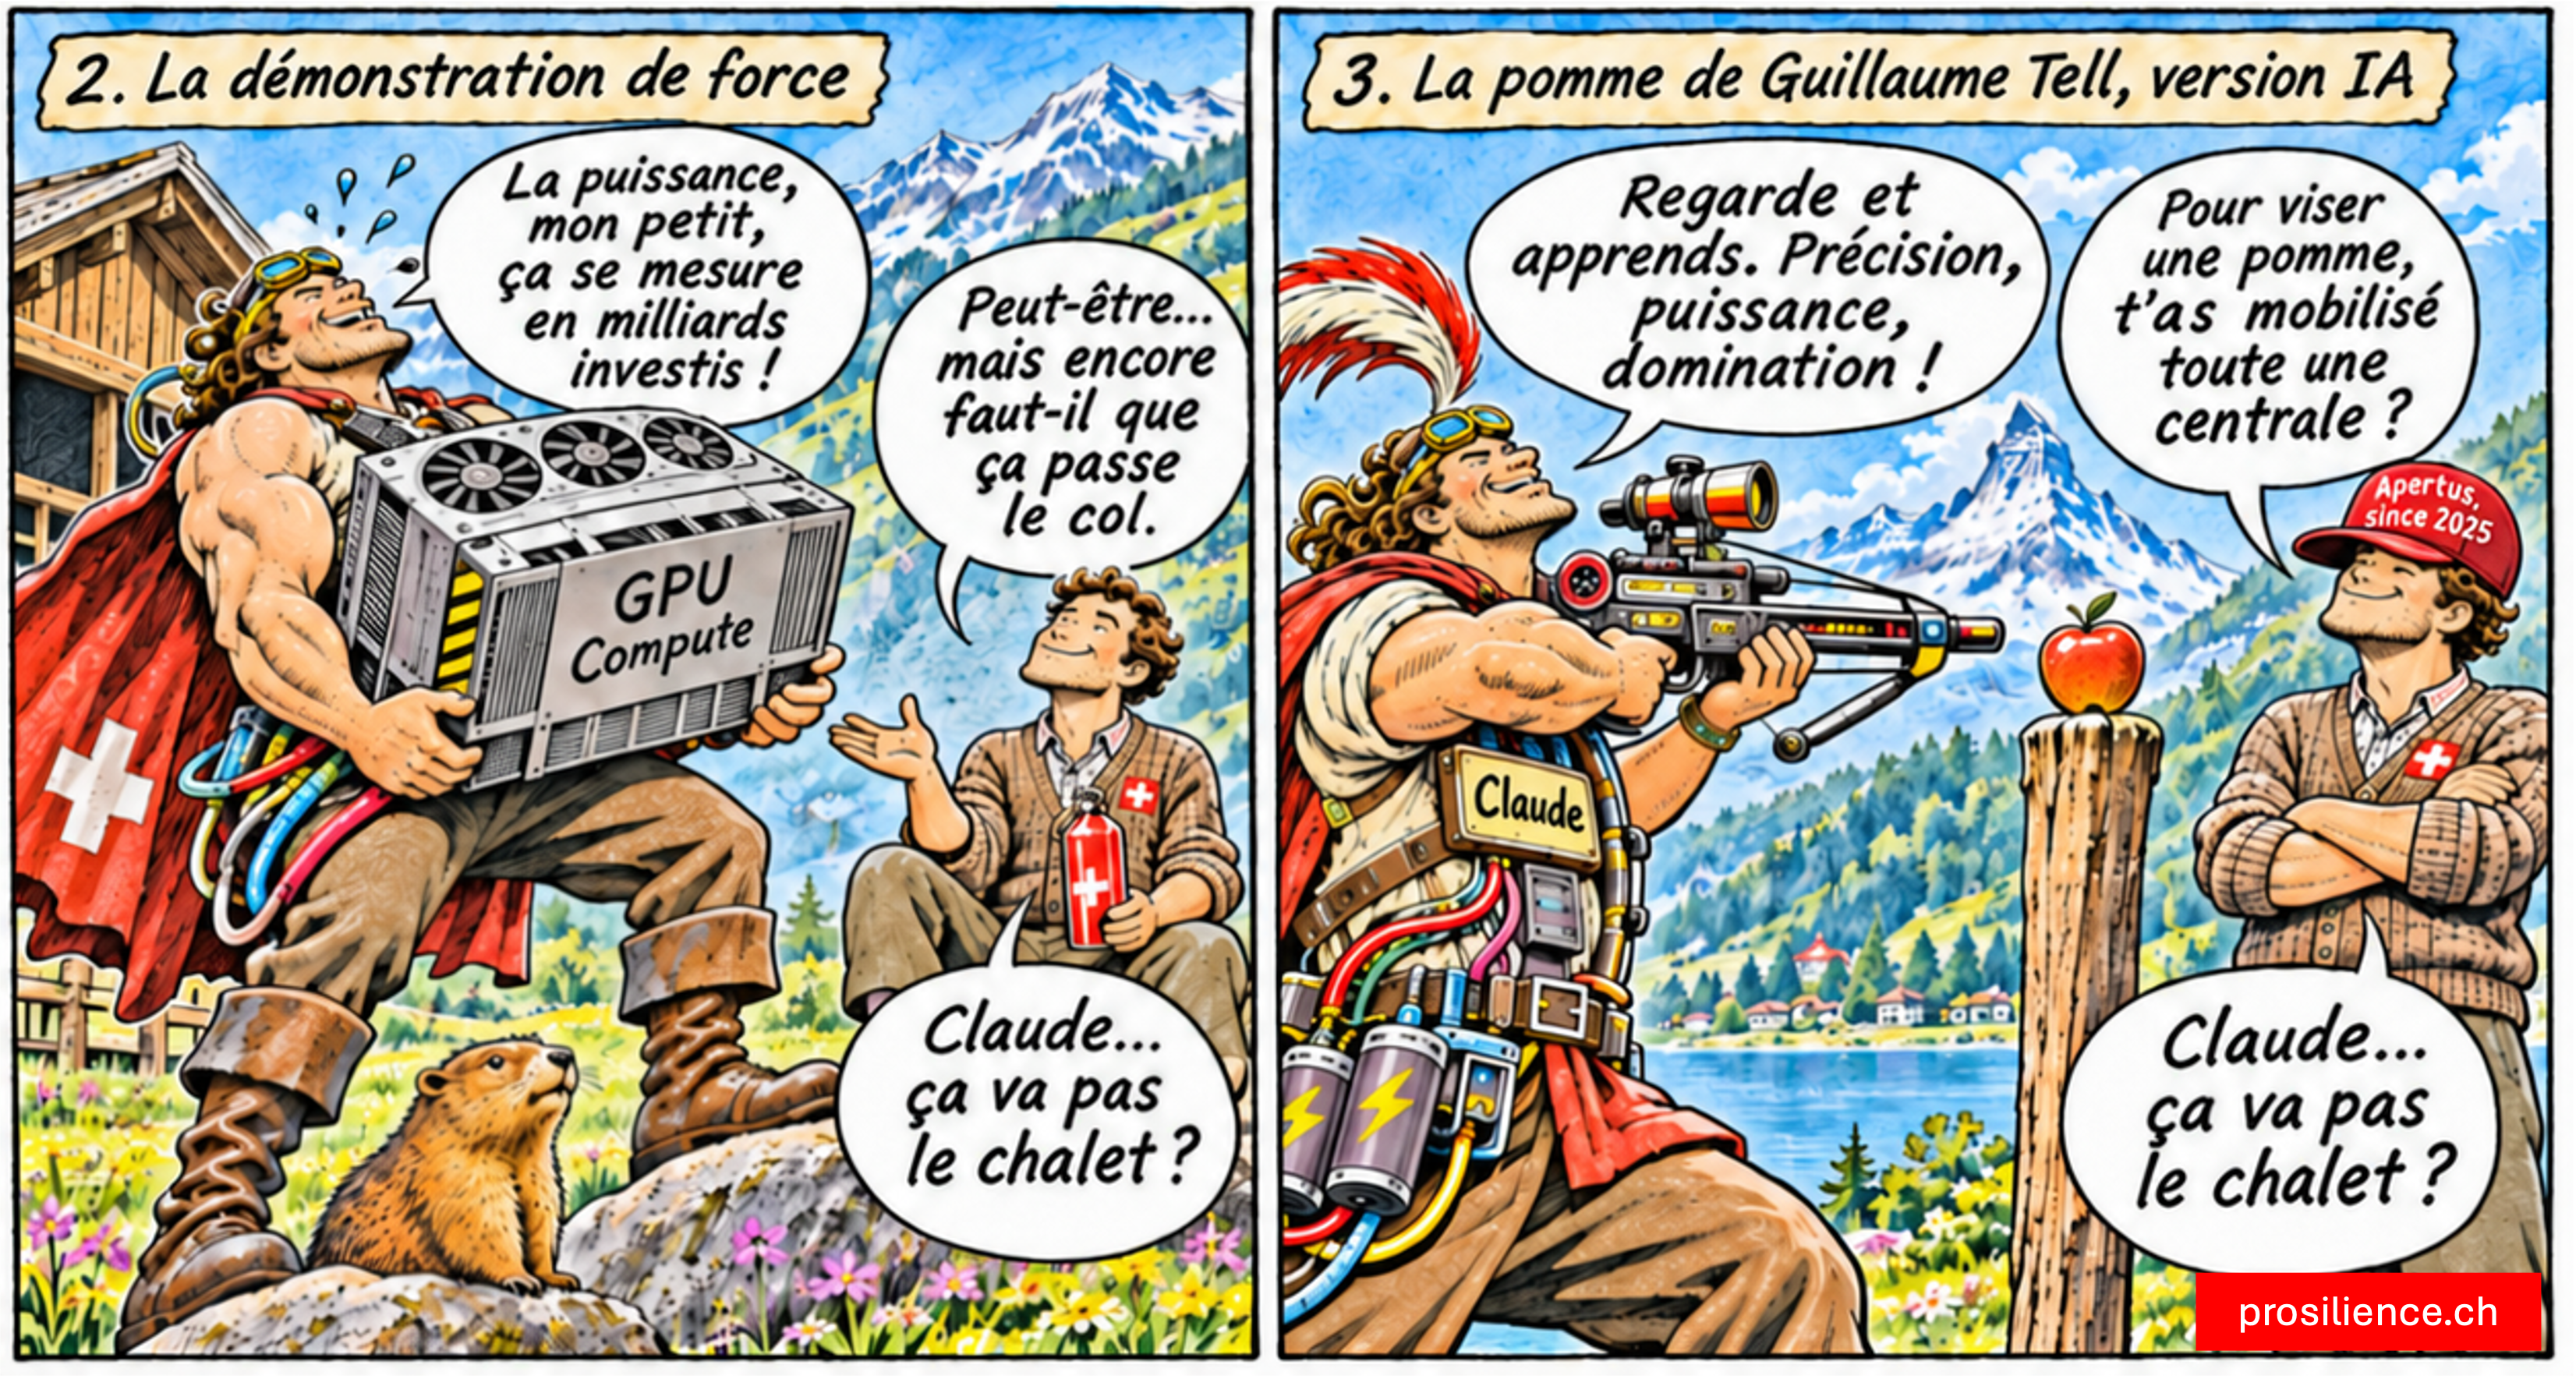
Et si la rupture venait aussi de modèles plus légers, ouverts et décentralisés, comme Apertus ?
Développé par l’EPFL, l’ETH Zurich et le CSCS, ce modèle met à disposition ses poids, ses données d’entraînement et sa méthode. Sans prétendre rivaliser avec toutes les capacités des géants américains, il rappelle que d’autres trajectoires technologiques et économiques restent possibles. Encore faudra-t-il convaincre les entreprises suisses, entre autres, de le préférer aux modèles chinois. Ce qui n’est pas nécessairement la partie la plus simple de l’équation, pour l’instant.
Mais le risque ne se limite pas aux infrastructures qui arriveraient trop tard. Le scénario inverse existe également : des installations enfin opérationnelles, mais déjà surdimensionnées ou partiellement obsolètes, dépassées par les progrès algorithmiques et la baisse du coût du calcul.
Autrement dit, investir trop lentement pourrait coûter cher. Investir trop massivement, également.
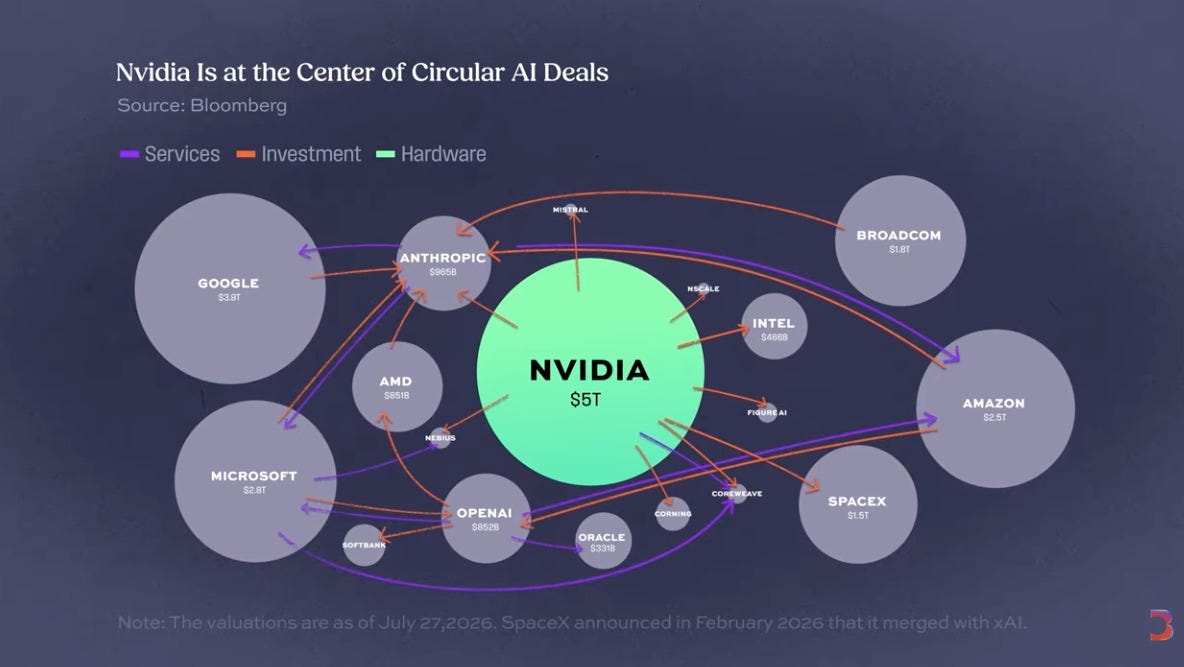
Reste une question que l’euphorie financière tend à reléguer au second plan : quelle part de la croissance actuelle repose sur une demande finale durablement rentable, et quelle part sur des financements et des commandes circulant entre des acteurs simultanément fournisseurs, clients et investisseurs les uns des autres ?
Rien là d’une pyramide de Ponzi. Mais un enchevêtrement d’engagements et de dépendances qui pourrait amplifier la moindre défaillance si les revenus espérés tardaient à se matérialiser. Car, à la fin, quelqu’un doit bien payer. Et pas seulement investir.
Atteindre les futurs accessibles
Le risque dépasse donc largement Anthropic. Fabricants de puces, fournisseurs de cloud, producteurs d’électricité, opérateurs d’infrastructures, banques et marchés du crédit seraient tous exposés. Une désynchronisation initialement industrielle pourrait devenir financière, puis systémique.
L’Anthroflop ne serait donc pas nécessairement l’échec de Claude. Ce serait celui d’un modèle financier, ou plus crûment d’une avidité, qui aurait confondu la vitesse de circulation du capital avec celle de transformation de la matière, tout en sous-estimant la vitesse à laquelle la concurrence déprécie la technologie.
En 2027, la question sera de savoir combien de mégawatts effectivement disponibles, de mètres cubes d’eau mobilisables, de capacités opérationnelles et de revenus véritablement rentables ces milliards auront permis de produire. Et surtout, à quel prix les clients accepteront encore de les payer.
Car derrière l’Anthroflop se profile une confusion plus profonde : les marchés achètent des futurs possibles sans toujours vérifier, et peut-être sciemment, qu’ils sont réellement accessibles.
Élémentaire, non?
Anthroflop, n. m. Néologisme à double détente créé par Christopher H. Cordey. D’Anthropic et de flop, il désigne le risque d’effondrement d’un modèle financier de l’IA dont les promesses progressent plus vite que les infrastructures nécessaires à leur réalisation. Mais son préfixe anthro-, du grec anthrôpos, l’humain, révèle une seconde lecture : l’échec d’une vision technofinancière qui prétend acheter l’avenir en oubliant les conditions humaines, matérielles et politiques de son avènement. Dans le premier sens, c’est la finance qui risque de trébucher sur la matière. Dans le second, c’est l’humanité qui risque de trébucher sur ses propres abstractions.